Domain 50670.de kaufen?
Wir ziehen mit dem Projekt
50670.de um.
Sind Sie am Kauf der Domain
50670.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 50670.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **

Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Mammut Treeline Hardshell Thermo Hooded Jacket Kids tschiel-marine (50670) 152 1010-32620-50670-152Die Treeline Hardshell Thermo Hooded Jacket Kids von Mammut ist die ideale Wahl für junge Abenteurer, die auch bei kaltem Wetter aktiv bleiben möchten. Diese zweilagige Hardshelljacke bietet dank ihrer THERMOLITE®-Isolierung eine hervorragende Wärmeleistung, während das wasserdichte Material mit einer Wassersäule von 12.000 mm dafür sorgt, dass Kinder bei Aktivitäten wie Skifahren oder Schlittenfahren trocken bleiben. Praktische Features wie der wasserabweisende Aquaguard-Frontreißverschluss und die elastischen Bündchen mit Daumenschlaufen garantieren einen optimalen Sitz und zusätzlichen Komfort. Die Kapuze ist mit einem elastischen Windfang ausgestattet und kann bei den Größen 104 bis 128 mittels Druckknöpfen abgenommen werden, um die Sicherheit zu erhöhen. Für Sichtbarkeit bei schlechten Lichtverhältnissen sorgen reflektierende Details auf Vorder- und Rückseite der Jacke. Ein besonderes Highlight ist das integrierte Tragesystem, mit dem die Jacke bei Nichtgebrauch wie ein Rucksack getragen werden kann. Die Jacke erfüllt zudem wichtige Sicherheitsnormen für Kinderkleidung, um das Risiko von Hängenbleiben zu minimieren. Produktdetails Gemacht für: Kinder Optimal für: Skifahren Kapuze: ja Wassersäule: 12000 mm Materialeigenschaften: Wasserdicht Wasserabweisend Dehnbare Materialien Features: Reflektierende Elemente Wasserdicht Wasserabweisend Wasserabweisender Aquaguard-Frontreissverschluss 2 Seitentaschen mit Reissverschluss Integriertes internes Tragesystem, um die Jacke bei Nichtgebrauch wie einen Rucksack zu tragen Elastische Bündchen mit Daumenschlaufen für einen sicheren, bequemen Sitz Kapuze mit elastischem Windfang für zusätzlichen Wetterschutz Fleecefutter für Komfort und Wärme Reflektierender Rückenaufnäher mit 70 Lux für bessere Sichtbarkeit bereits aus 300 Metern Entfernung Reflektierendes Label auf der Vorderseite für bessere Sichtbarkeit 12.000 mm Wassersäule für zuverlässigen Schutz vor den Elementen Erfüllt die Sicherheitsnorm für Kinderkleidung: Der komplett vernähte geschlossene Reissverschlussschieber ist weniger als 4 cm lang, um ein Hängenbleiben und Verheddern zu verhindern. Erfüllt die Sicherheitsnorm für Kinderkleidung: Die mit Druckknöpfen befestigte Kapuze lässt sich bei den Grössen 104 bis 128 im Falle eines Hängenbleibens abnehmen. Eigenschaften: wasserdicht, wasserabweisend132,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personal in Kunst und Kultur, Fachbücher von Katrin Waldeck, Oliver ScheyttPersonal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen. Das Buch bildet den Auftakt der neuen Reihe „Edition KMM - Theorie und Praxis Kultur- und Medienmanagement“.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie findet ihr Köln 50670?
Als KI kann ich keine persönlichen Meinungen haben. Köln 50667 ist eine deutsche Reality-Seifenoper, die in Köln spielt. Die Serie hat eine große Fangemeinde und ist bekannt für ihre realitätsnahe Darstellung des Alltags junger Menschen. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
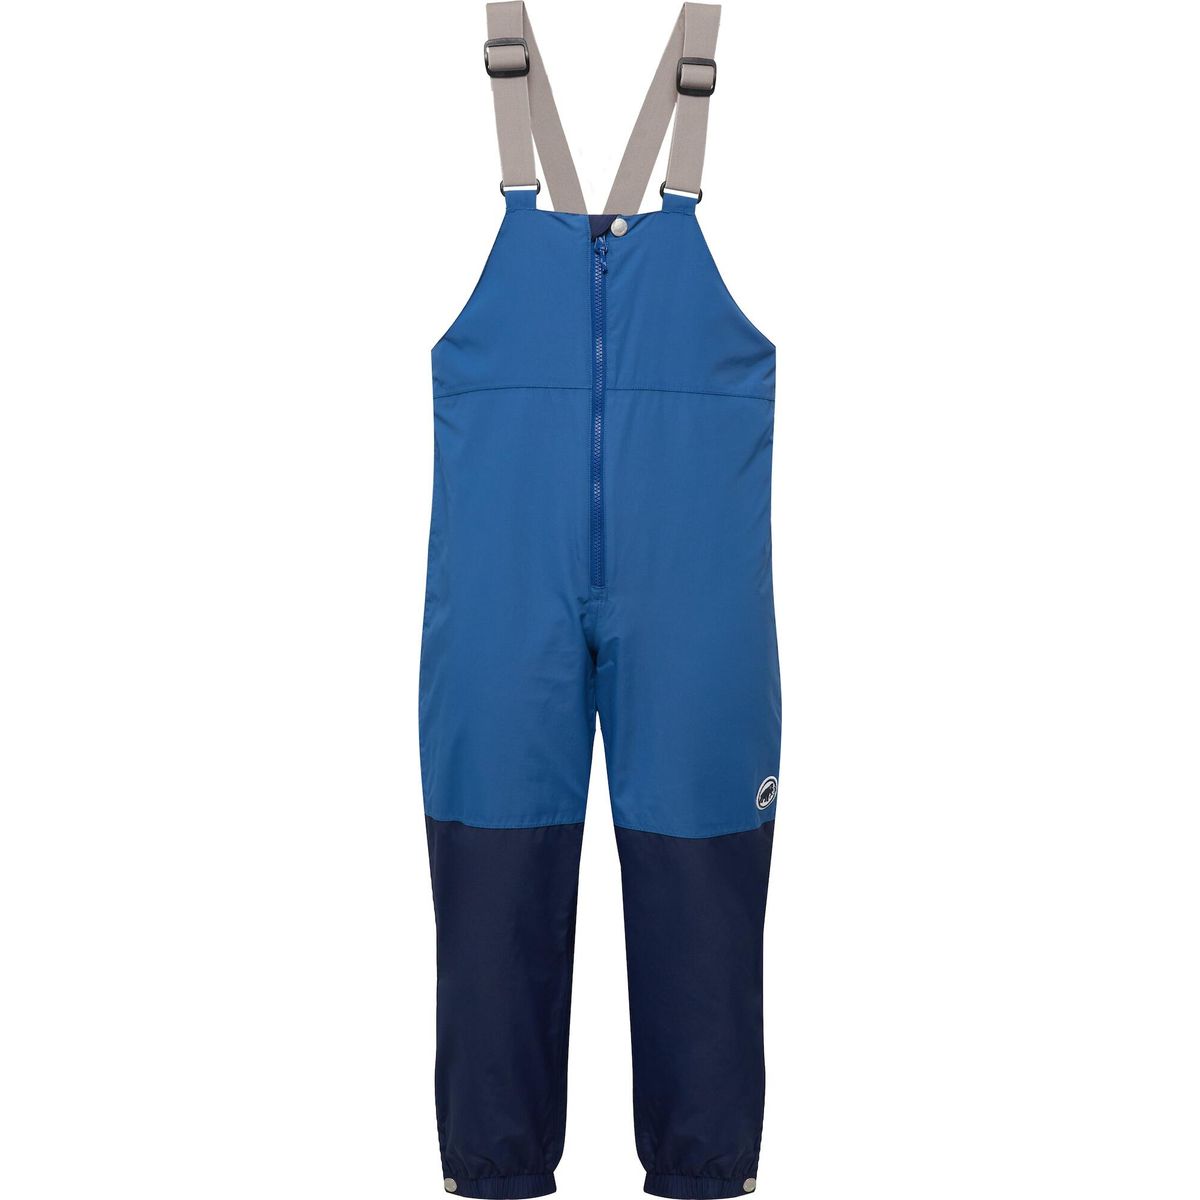
Mammut Treeline Hardshell Thermo Overall Kids tschiel-marine (50670) 152 1020-14230-50670-152Der Treeline Hardshell Thermo Overall für Kinder von Mammut ist der ideale Begleiter für winterliche Abenteuer im Freien. Mit seiner robusten und wasserdichten Konstruktion schützt er zuverlässig vor Schnee und Nässe. Die 12.000 mm Wassersäule sorgt für einen effektiven Schutz vor den Elementen, während das weiche Fleecefutter im Inneren für angenehme Wärme und Komfort sorgt. Die synthetische THERMOLITE®-Isolierung hält die Kleinen auch bei kalten Temperaturen wohlig warm. Für zusätzliche Sicherheit ist der Overall mit reflektierenden Details ausgestattet. Ein reflektierender Rückenaufnäher und ein reflektierendes Label auf der Vorderseite erhöhen die Sichtbarkeit in der Dämmerung oder bei schlechten Lichtverhältnissen, was besonders im Straßenverkehr von Vorteil ist. Der Overall erfüllt zudem die Sicherheitsnormen für Kinderkleidung, mit einem speziell gestalteten Reißverschlussschieber, der das Risiko von Hängenbleiben minimiert. Praktische Features wie das Gummiband an den Beinabschlüssen sorgen für einen sicheren Sitz und verhindern das Eindringen von Schnee und Nässe. Der Treeline Hardshell Thermo Overall lässt sich ideal mit einem Baselayer kombinieren und bietet so zusätzlichen Komfort bei Aktivitäten wie Skifahren oder Schlittenfahren. Zusammen mit der passenden Treeline HS Hooded Jacket bildet er ein perfektes Outfit für magische Schneetage und winterliche Erkundungstouren. Produktdetails Gemacht für: Kinder Optimal für: Skifahren Kapuze: ja Wassersäule: 12000 mm Materialeigenschaften: Wasserdicht Features: Reflektierende Elemente Wasserdicht Fleecefutter für Komfort und Wärme Reflektierender Rückenaufnäher mit 70 Lux für bessere Sichtbarkeit bereits aus 300 Metern Entfernung Reflektierendes Label auf der Vorderseite für bessere Sichtbarkeit 12.000 mm Wassersäule für zuverlässigen Schutz vor den Elementen Erfüllt die Sicherheitsnorm für Kinderkleidung: Der komplett vernähte geschlossene Reissverschlussschieber ist weniger als 4 cm lang, um ein Hängenbleiben und Verheddern zu verhindern. Gummiband an den Beinabschlüssen für sicheren Sitz und zum Schutz vor Schnee und Nässe Eigenschaften: wasserdicht99,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mammut Treeline Hardshell Thermo Hooded Jacket Kids tschiel-marine (50670) 152 1010-32620-50670-152Die Treeline Hardshell Thermo Hooded Jacket Kids von Mammut ist die ideale Wahl für junge Abenteurer, die auch bei kaltem Wetter aktiv bleiben möchten. Diese zweilagige Hardshelljacke bietet dank ihrer THERMOLITE®-Isolierung eine hervorragende Wärmeleistung, während das wasserdichte Material mit einer Wassersäule von 12.000 mm dafür sorgt, dass Kinder bei Aktivitäten wie Skifahren oder Schlittenfahren trocken bleiben. Praktische Features wie der wasserabweisende Aquaguard-Frontreißverschluss und die elastischen Bündchen mit Daumenschlaufen garantieren einen optimalen Sitz und zusätzlichen Komfort. Die Kapuze ist mit einem elastischen Windfang ausgestattet und kann bei den Größen 104 bis 128 mittels Druckknöpfen abgenommen werden, um die Sicherheit zu erhöhen. Für Sichtbarkeit bei schlechten Lichtverhältnissen sorgen reflektierende Details auf Vorder- und Rückseite der Jacke. Ein besonderes Highlight ist das integrierte Tragesystem, mit dem die Jacke bei Nichtgebrauch wie ein Rucksack getragen werden kann. Die Jacke erfüllt zudem wichtige Sicherheitsnormen für Kinderkleidung, um das Risiko von Hängenbleiben zu minimieren. Produktdetails Gemacht für: Kinder Optimal für: Skifahren Kapuze: ja Wassersäule: 12000 mm Materialeigenschaften: Wasserdicht Wasserabweisend Dehnbare Materialien Features: Reflektierende Elemente Wasserdicht Wasserabweisend Wasserabweisender Aquaguard-Frontreissverschluss 2 Seitentaschen mit Reissverschluss Integriertes internes Tragesystem, um die Jacke bei Nichtgebrauch wie einen Rucksack zu tragen Elastische Bündchen mit Daumenschlaufen für einen sicheren, bequemen Sitz Kapuze mit elastischem Windfang für zusätzlichen Wetterschutz Fleecefutter für Komfort und Wärme Reflektierender Rückenaufnäher mit 70 Lux für bessere Sichtbarkeit bereits aus 300 Metern Entfernung Reflektierendes Label auf der Vorderseite für bessere Sichtbarkeit 12.000 mm Wassersäule für zuverlässigen Schutz vor den Elementen Erfüllt die Sicherheitsnorm für Kinderkleidung: Der komplett vernähte geschlossene Reissverschlussschieber ist weniger als 4 cm lang, um ein Hängenbleiben und Verheddern zu verhindern. Erfüllt die Sicherheitsnorm für Kinderkleidung: Die mit Druckknöpfen befestigte Kapuze lässt sich bei den Grössen 104 bis 128 im Falle eines Hängenbleibens abnehmen. Eigenschaften: wasserdicht, wasserabweisend132,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Personal in Kunst und Kultur, Fachbücher von Katrin Waldeck, Oliver ScheyttPersonal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen. Das Buch bildet den Auftakt der neuen Reihe „Edition KMM - Theorie und Praxis Kultur- und Medienmanagement“.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4,5 m, Länge: 2,8 m, Gewicht: 1,75 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 9 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie findet ihr Köln 50670?
Als KI kann ich keine persönlichen Meinungen haben. Köln 50667 ist eine deutsche Reality-Seifenoper, die in Köln spielt. Die Serie hat eine große Fangemeinde und ist bekannt für ihre realitätsnahe Darstellung des Alltags junger Menschen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.