Domain 50670.de kaufen?
Wir ziehen mit dem Projekt
50670.de um.
Sind Sie am Kauf der Domain
50670.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 50670.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst die uns anzieht. Mode als multimedialer Komplex. Wechselwirkung zwischen Kunst und Mode, Taschenbuch von Irena Konrad-Sidoruk, GRIN,Kunst Die Uns Anzieht. Mode Als Multimedialer Komplex. Wechselwirkung Zwischen Kunst Und Mode, Taschenbuch Von Irena Konrad-sidoruk, Grin, 978-3-389-17477-7, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
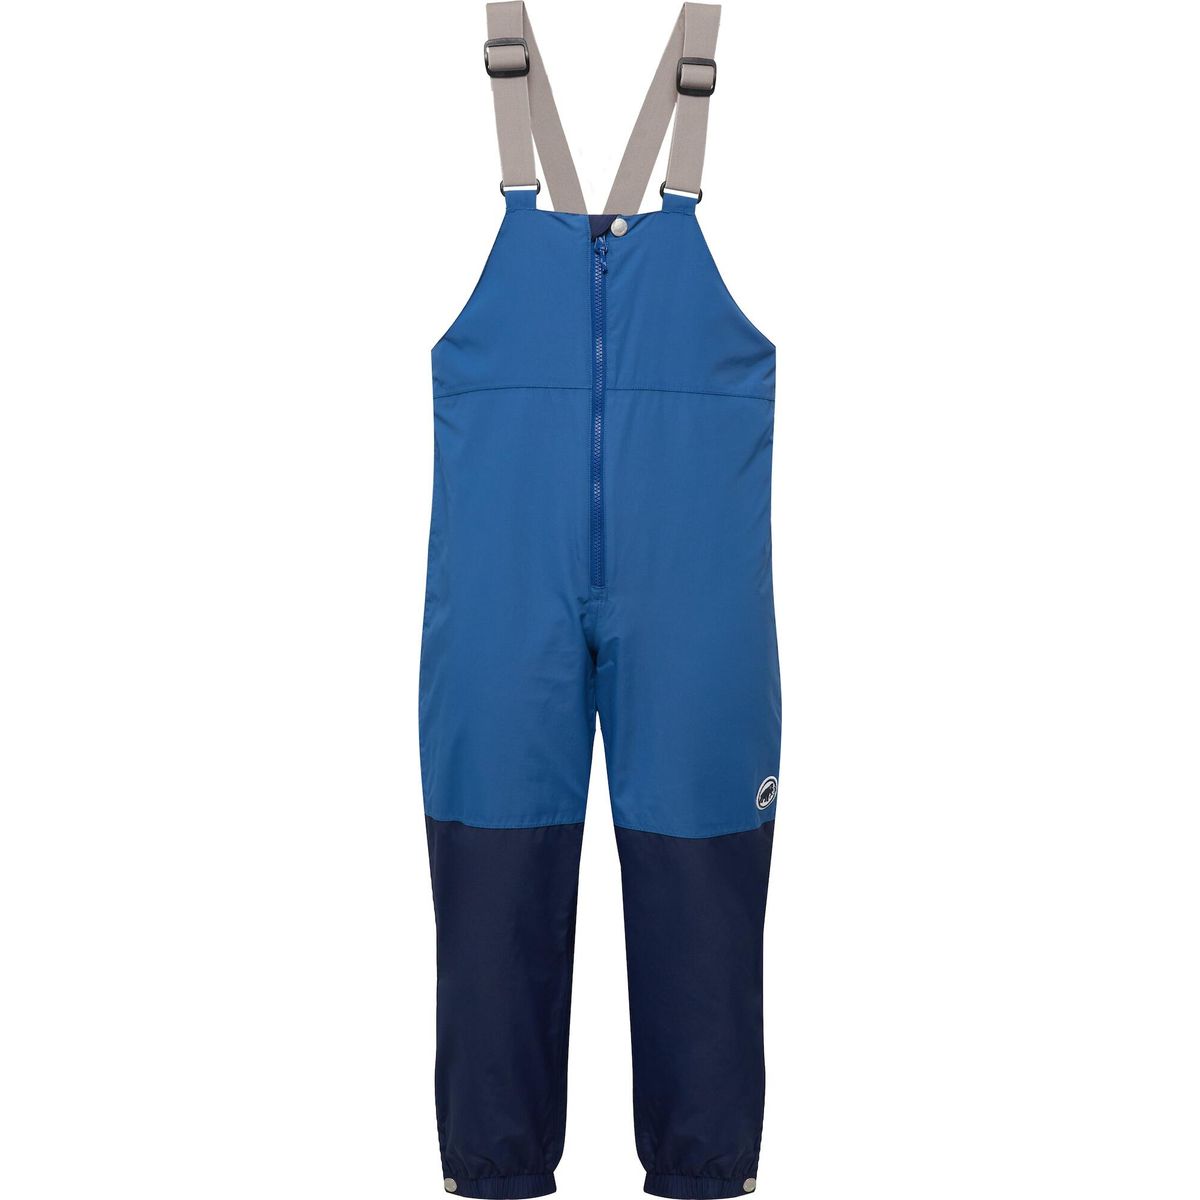
Mammut Treeline Hardshell Thermo Overall Kids tschiel-marine (50670) 152 1020-14230-50670-152Der Treeline Hardshell Thermo Overall für Kinder von Mammut ist der ideale Begleiter für winterliche Abenteuer im Freien. Mit seiner robusten und wasserdichten Konstruktion schützt er zuverlässig vor Schnee und Nässe. Die 12.000 mm Wassersäule sorgt für einen effektiven Schutz vor den Elementen, während das weiche Fleecefutter im Inneren für angenehme Wärme und Komfort sorgt. Die synthetische THERMOLITE®-Isolierung hält die Kleinen auch bei kalten Temperaturen wohlig warm. Für zusätzliche Sicherheit ist der Overall mit reflektierenden Details ausgestattet. Ein reflektierender Rückenaufnäher und ein reflektierendes Label auf der Vorderseite erhöhen die Sichtbarkeit in der Dämmerung oder bei schlechten Lichtverhältnissen, was besonders im Straßenverkehr von Vorteil ist. Der Overall erfüllt zudem die Sicherheitsnormen für Kinderkleidung, mit einem speziell gestalteten Reißverschlussschieber, der das Risiko von Hängenbleiben minimiert. Praktische Features wie das Gummiband an den Beinabschlüssen sorgen für einen sicheren Sitz und verhindern das Eindringen von Schnee und Nässe. Der Treeline Hardshell Thermo Overall lässt sich ideal mit einem Baselayer kombinieren und bietet so zusätzlichen Komfort bei Aktivitäten wie Skifahren oder Schlittenfahren. Zusammen mit der passenden Treeline HS Hooded Jacket bildet er ein perfektes Outfit für magische Schneetage und winterliche Erkundungstouren. Produktdetails Gemacht für: Kinder Optimal für: Skifahren Kapuze: ja Wassersäule: 12000 mm Materialeigenschaften: Wasserdicht Features: Reflektierende Elemente Wasserdicht Fleecefutter für Komfort und Wärme Reflektierender Rückenaufnäher mit 70 Lux für bessere Sichtbarkeit bereits aus 300 Metern Entfernung Reflektierendes Label auf der Vorderseite für bessere Sichtbarkeit 12.000 mm Wassersäule für zuverlässigen Schutz vor den Elementen Erfüllt die Sicherheitsnorm für Kinderkleidung: Der komplett vernähte geschlossene Reissverschlussschieber ist weniger als 4 cm lang, um ein Hängenbleiben und Verheddern zu verhindern. Gummiband an den Beinabschlüssen für sicheren Sitz und zum Schutz vor Schnee und Nässe Eigenschaften: wasserdicht126,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mammut Treeline Hardshell Thermo Hooded Jacket Kids tschiel-marine (50670) 152 1010-32620-50670-152Die Treeline Hardshell Thermo Hooded Jacket Kids von Mammut ist die ideale Wahl für junge Abenteurer, die auch bei kaltem Wetter aktiv bleiben möchten. Diese zweilagige Hardshelljacke bietet dank ihrer THERMOLITE®-Isolierung eine hervorragende Wärmeleistung, während das wasserdichte Material mit einer Wassersäule von 12.000 mm dafür sorgt, dass Kinder bei Aktivitäten wie Skifahren oder Schlittenfahren trocken bleiben. Praktische Features wie der wasserabweisende Aquaguard-Frontreißverschluss und die elastischen Bündchen mit Daumenschlaufen garantieren einen optimalen Sitz und zusätzlichen Komfort. Die Kapuze ist mit einem elastischen Windfang ausgestattet und kann bei den Größen 104 bis 128 mittels Druckknöpfen abgenommen werden, um die Sicherheit zu erhöhen. Für Sichtbarkeit bei schlechten Lichtverhältnissen sorgen reflektierende Details auf Vorder- und Rückseite der Jacke. Ein besonderes Highlight ist das integrierte Tragesystem, mit dem die Jacke bei Nichtgebrauch wie ein Rucksack getragen werden kann. Die Jacke erfüllt zudem wichtige Sicherheitsnormen für Kinderkleidung, um das Risiko von Hängenbleiben zu minimieren. Produktdetails Gemacht für: Kinder Optimal für: Skifahren Kapuze: ja Wassersäule: 12000 mm Materialeigenschaften: Wasserdicht Wasserabweisend Dehnbare Materialien Features: Reflektierende Elemente Wasserdicht Wasserabweisend Wasserabweisender Aquaguard-Frontreissverschluss 2 Seitentaschen mit Reissverschluss Integriertes internes Tragesystem, um die Jacke bei Nichtgebrauch wie einen Rucksack zu tragen Elastische Bündchen mit Daumenschlaufen für einen sicheren, bequemen Sitz Kapuze mit elastischem Windfang für zusätzlichen Wetterschutz Fleecefutter für Komfort und Wärme Reflektierender Rückenaufnäher mit 70 Lux für bessere Sichtbarkeit bereits aus 300 Metern Entfernung Reflektierendes Label auf der Vorderseite für bessere Sichtbarkeit 12.000 mm Wassersäule für zuverlässigen Schutz vor den Elementen Erfüllt die Sicherheitsnorm für Kinderkleidung: Der komplett vernähte geschlossene Reissverschlussschieber ist weniger als 4 cm lang, um ein Hängenbleiben und Verheddern zu verhindern. Erfüllt die Sicherheitsnorm für Kinderkleidung: Die mit Druckknöpfen befestigte Kapuze lässt sich bei den Grössen 104 bis 128 im Falle eines Hängenbleibens abnehmen. Eigenschaften: wasserdicht, wasserabweisend143,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Kunst die uns anzieht. Mode als multimedialer Komplex. Wechselwirkung zwischen Kunst und Mode, Taschenbuch von Irena Konrad-Sidoruk, GRIN,Kunst Die Uns Anzieht. Mode Als Multimedialer Komplex. Wechselwirkung Zwischen Kunst Und Mode, Taschenbuch Von Irena Konrad-sidoruk, Grin, 978-3-389-17477-7, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.